Contabilidad · 3 min de lectura
Automatizar la causación de facturas: controles y alcance
Cómo preparar la causación de facturas con validación documental, detección de duplicados, borradores y aprobación del responsable contable.
Recibir una factura no equivale a contabilizarla
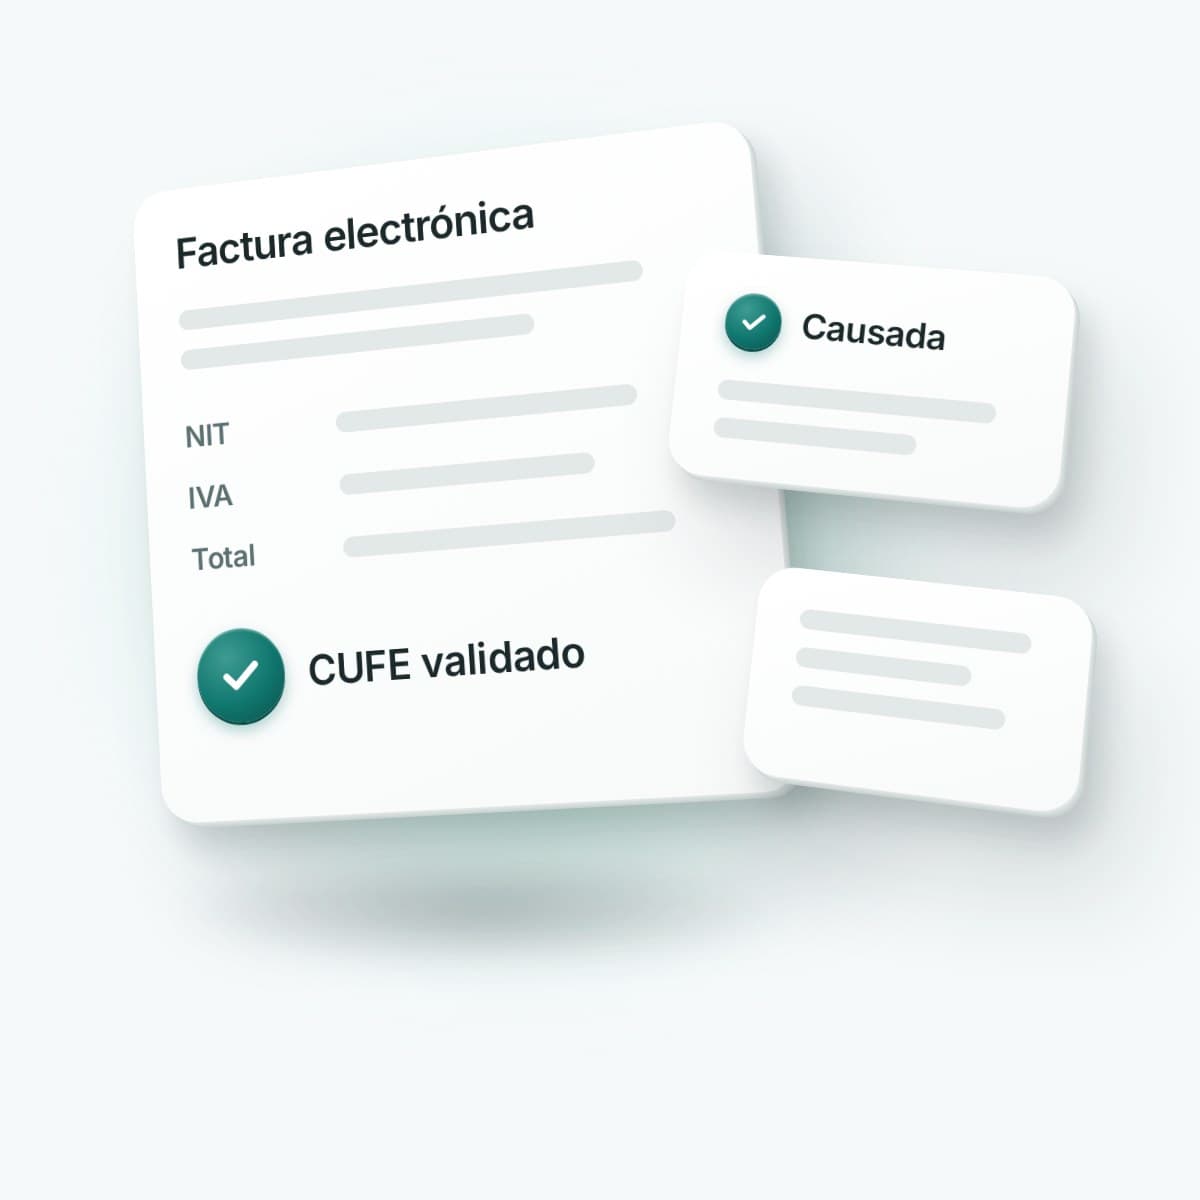
La automatización de causación debe separar recepción, validación documental, propuesta contable y aprobación. La validación previa de la DIAN y la decisión de cómo registrar una operación en la empresa son controles diferentes. Esta guía no sustituye el criterio del responsable contable.
No todas las empresas tienen el mismo volumen, plan de cuentas o sistema. La tarea inicial consiste en identificar qué documentos llegan, en qué formatos, quién los revisa y qué evidencia necesita conservar la empresa.
Qué se puede preparar con reglas
Un archivo estructurado puede permitir leer campos sin usar un modelo de lenguaje. Primero se verifica el formato, el emisor, el número de documento y los campos exigidos por el proceso. Si se usa IA para interpretar un soporte no estructurado o proponer una clasificación, su salida debe revisarse y validarse antes de modificar registros contables.
La consulta de una factura mediante CUFE es un mecanismo de verificación publicado por la DIAN. Una clave usada para detectar archivos repetidos no reemplaza esa consulta ni prueba que un gasto corresponda a la empresa.
Flujo propuesto con aprobación
- Recibir el documento por un canal autorizado y registrar su procedencia.
- Validar estructura y campos mínimos; separar lo ilegible o incompleto.
- Detectar posibles duplicados con criterios acordados.
- Relacionar proveedor y conceptos con catálogos autorizados.
- Preparar un borrador con fuente y observaciones.
- Enviar las excepciones y la propuesta al responsable contable.
- Confirmar el registro en el sistema y conservar su referencia, cuando la integración esté autorizada y probada.
La asignación de cuentas, impuestos, retenciones y períodos depende de la operación y las reglas de la empresa. No se deben inventar tasas ni aprobar automáticamente una excepción porque el modelo entregó una respuesta.
Una factura duplicada y otra incompleta
Datos de prueba. Una empresa recibe tres archivos: dos corresponden al mismo documento y otro no contiene el centro de costo requerido internamente. El proceso conserva una entrada principal, marca la repetición y deja pendiente el dato faltante. No crea tres asientos por el hecho de haber recibido tres archivos.
El resultado útil es un borrador trazable y una lista de asuntos por resolver. No se atribuyen tiempos de procesamiento, ahorros o exactitud a una implementación de cliente.
Qué necesita comprobar una integración
El acceso al sistema contable debe limitarse al alcance acordado. Tener documentación de una API no acredita acceso a la cuenta ni una creación correcta. Es necesario probar el formato, los permisos, las respuestas, los duplicados y la recuperación cuando la conexión se pierde después de enviar una orden.
Puede comenzar con una salida revisable sin escritura automática. Si luego se habilita la contabilización, se define quién la aprueba, cómo se confirma el estado y qué procedimiento corrige un error. Cada etapa conserva evidencia propia.
Cómo evaluar el esfuerzo
Mide documentos recibidos, variaciones de formato, tiempo de revisión y excepciones durante una muestra representativa. El estimador de esfuerzo trabaja con supuestos aportados por la persona; no valida facturas ni demuestra un ahorro real.
Puedes conocer el alcance de automatización de causación y describir tu proceso. No envíes facturas reales, credenciales o datos de terceros en una primera consulta que no los necesite.
Fuentes y fecha de consulta
- Validación previa de factura electrónica · DIAN · Consultada el .
- Cómo verificar una factura validada · DIAN · Consultada el .
Las fuentes respaldan los hechos que se les atribuyen.