Contabilidad · 6 min de lectura
Conciliación bancaria automática: cruces y excepciones
Qué automatizar al comparar extractos y auxiliares: candidatos, duplicados, partidas ambiguas y aprobación contable, con un caso de conciliación y sus límites.
Automatizar el cruce no elimina el criterio contable
La conciliación bancaria compara información del banco y de la contabilidad para identificar coincidencias y diferencias. Una herramienta puede preparar cruces y agrupar excepciones, pero la clasificación, los ajustes y la aprobación corresponden al responsable contable. El alcance debe dejar claro qué propone el sistema y qué puede modificar.
No existe un porcentaje de coincidencias que pueda prometerse sin conocer los datos. El resultado depende de las referencias, los formatos, la calidad de los registros y las reglas autorizadas. Una primera evaluación debería estudiar esa información antes de presentar tiempos, ahorros o una conexión garantizada.
Los procedimientos de la Unidad para las Víctimas y la referencia institucional de Atenea muestran procesos con responsables y soportes. Pertenecen a sus ámbitos institucionales: sus plazos o reglas no se convierten en obligaciones universales de una empresa privada.
Reunir dos fuentes comparables
El punto de partida es identificar cuentas, períodos y monedas. Un archivo del banco y un auxiliar de otro período pueden producir diferencias aparentes que ninguna regla resolverá correctamente. Conserva la fecha de corte, el origen y la versión de cada archivo para saber qué se comparó.
Antes de cruzar, verifica columnas, signos, separadores decimales y formato de fechas. Una columna que contiene comas puede representar decimales o separadores de miles según su origen. La normalización debe mantener el dato original y registrar las transformaciones, sin cambiar silenciosamente valores que afectan el resultado.
También hay que identificar registros duplicados y archivos cargados más de una vez. Un control de importación evita multiplicar movimientos por un error de carga. Las reglas de deduplicación necesitan referencias confiables; texto, fecha y valor por sí solos pueden coincidir en operaciones legítimamente distintas.
Qué significa una coincidencia suficiente
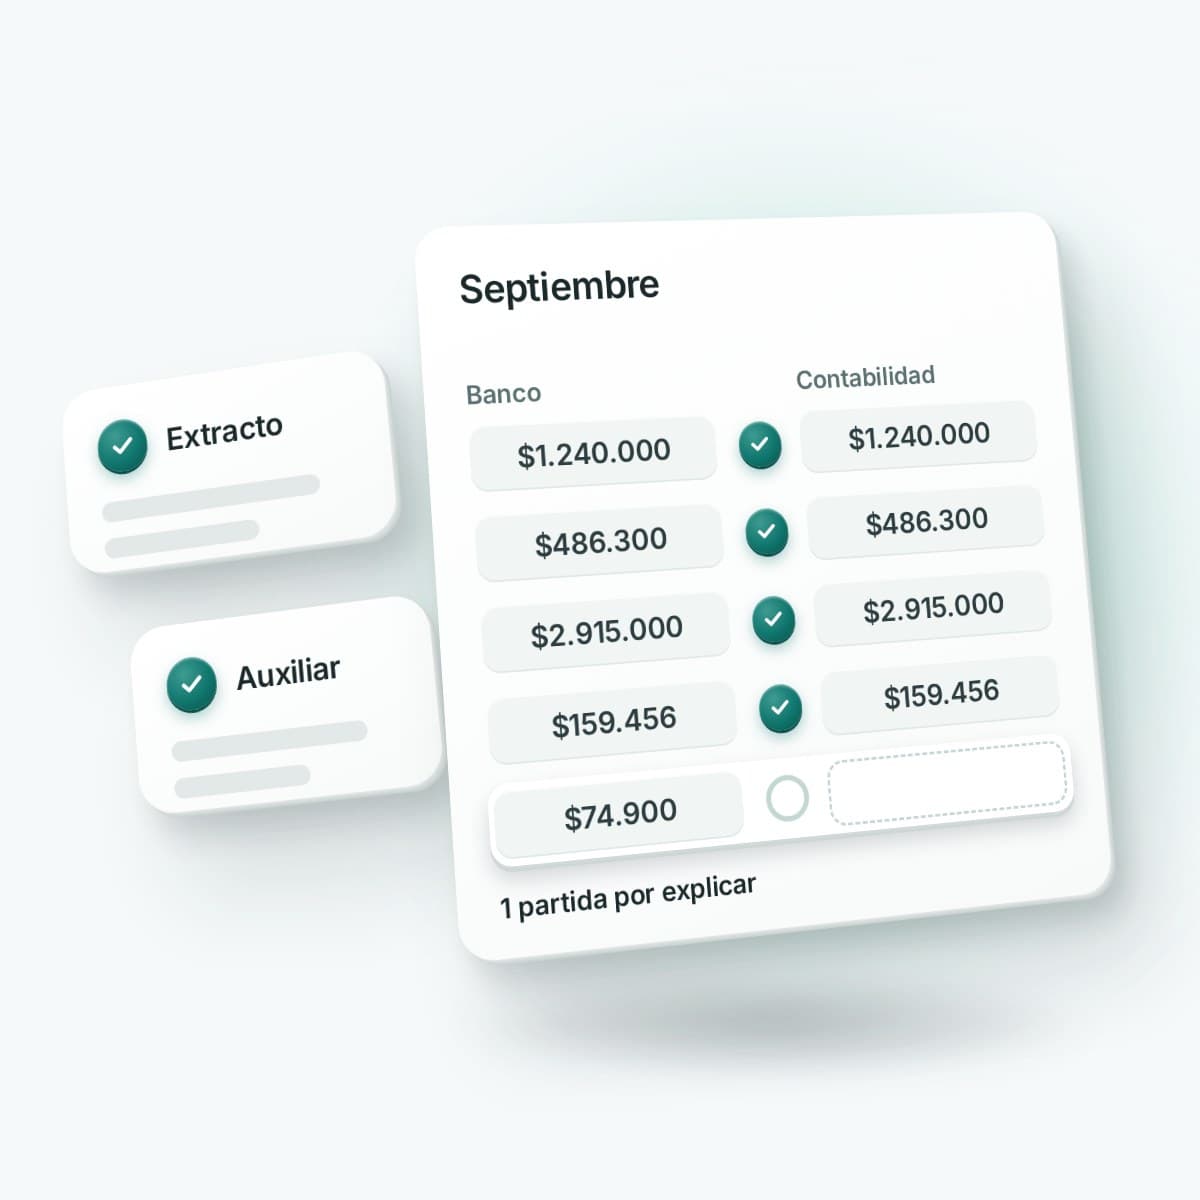
Mismo valor y misma fecha pueden generar un candidato, pero no necesariamente una pareja única. Pueden existir varios pagos iguales. Una referencia confiable y el contexto de la cuenta ayudan a decidir; cuando hay ambigüedad, el sistema debe mostrarla en lugar de elegir el primer registro que encuentre.
Las ventanas de fechas, pagos agrupados y abonos parciales requieren reglas acordadas. Ampliar una ventana sin revisar el riesgo puede aumentar coincidencias aparentes y empeorar la conciliación. Cada regla necesita una explicación que permita a una persona reconstruir por qué se propuso el cruce.
El estado de propuesta se separa del estado aprobado. Si alguien modifica una referencia, la herramienta debe recalcular los candidatos afectados o dejar constancia de que el análisis anterior ya no corresponde a los datos actuales. La trazabilidad importa tanto como la velocidad del cruce.
Dos pagos por el mismo valor
Datos de prueba. En un conjunto aparecen dos facturas de $100.000 y un ingreso bancario por $100.000 sin referencia. El sistema puede mostrar dos candidatos, pero no tiene evidencia para elegir uno. La excepción se asigna a una persona que solicita soporte antes de aplicar el pago.
La decisión y el soporte recibido deben quedar registrados.
En el mismo conjunto hay un registro con referencia única que coincide entre ambas fuentes. Ese cruce puede proponerse con una explicación visible. La evidencia descrita no prueba una tasa de acierto de Vivanto.
Una prueba útil añade un segundo ingreso igual, un movimiento reversado y una carga duplicada del extracto. Así se comprueba que las reglas no consumen dos veces el mismo registro ni convierten la suma de coincidencias en evidencia de que todo está conciliado.
Excepciones con responsable y soporte
Una lista de diferencias debe permitir actuar. Registra el tipo de diferencia, la cuenta, el período, el soporte pendiente y el responsable. La prioridad y la fecha objetivo se definen según la política de la organización y el riesgo del asunto, con validación del área contable.
No se propone aquí un límite universal de antigüedad. Una política institucional ajena puede servir como referencia documental, pero no reemplaza el análisis de las obligaciones y procedimientos aplicables a tu empresa. El sistema debería poder mostrar edades y alertas conforme a la política aprobada.
Distingue una nota pendiente de contabilizar de un pago sin identificar o de una diferencia de fecha. Agrupar por causa ayuda a resolver el problema correcto. Marcar todas las excepciones como «otras» puede producir un tablero ordenado que no facilite ninguna decisión.
Qué puede conectarse y qué debe verificarse
Un inicio con archivos puede ser viable si ambos sistemas exportan información suficiente y está autorizado usarla. No todos los formatos son iguales ni todas las cuentas permiten el mismo acceso. Se revisan muestras, permisos y condiciones antes de ofrecer una integración directa.
La escritura automática en contabilidad es un alcance adicional. Requiere controles, aprobación, pruebas del estado final y un procedimiento de corrección. Un prototipo que genera una hoja de candidatos no acredita que se hayan creado ajustes correctos en una cuenta real.
Las credenciales bancarias no deben circular por chats o formularios comerciales. Cuando se necesita acceso, se acuerdan canales y permisos adecuados. Los archivos contienen información financiera y pueden incluir datos personales; la retención y las personas autorizadas a consultarlos deben quedar definidas.
Cómo evaluar el esfuerzo sin inventar ahorro
Mide por separado descarga, preparación, cruce, investigación y aprobación. Una reducción del tiempo de búsqueda no implica que desaparezca el trabajo de depuración. Compara períodos con cantidades y complejidad similares y conserva el método usado para contar movimientos y excepciones.
Revisar 900 líneas a 10 segundos por línea equivale a 150 minutos. Es un supuesto para explorar esfuerzo, sin incluir investigación, pausas ni aprobación; no es una promesa de procesamiento automático.
El estimador de esfuerzo permite cambiar supuestos y añadir revisión. Su capacidad calculada puede ser negativa si la revisión supera el tiempo evitado. No certifica viabilidad contable, retorno de inversión ni ahorro de dinero.
Preguntas para una propuesta verificable
- ¿Qué cuentas, períodos, monedas y fuentes están incluidos?
- ¿Qué campos justifican cada regla de coincidencia?
- ¿Cómo se muestran parejas ambiguas, reversos y pagos parciales?
- ¿Quién aprueba cruces y ajustes, y cómo quedan registrados?
- ¿Qué ocurre al cargar un archivo repetido o corregido?
- ¿Cómo se comprueba una escritura externa y se recupera un fallo?
- ¿Qué datos se conservan y quién puede eliminarlos o consultarlos?
Una demostración debería resolver al menos un caso correcto y una excepción que permanezca pendiente. El éxito no consiste en forzar que desaparezcan todas las diferencias, sino en producir un resultado explicable y revisable con la evidencia disponible.
Empezar por una cuenta y un alcance claro
Selecciona una cuenta, un período y unas reglas que el responsable pueda validar. Usa una muestra protegida o autorizada para revisar el formato y los escenarios. Si falta información, el primer entregable puede ser un diagnóstico de calidad y una lista de requisitos, sin conectar sistemas todavía.
La solución de conciliación contable permite revisar ese alcance. También puedes describir tu proceso sin adjuntar extractos ni información de terceros. La evaluación comercial debe distinguir controles propuestos, integraciones verificadas y trabajo pendiente antes de comprometer una implementación.
Antes de ampliar el alcance, guarda una versión de las reglas y un conjunto de casos de aceptación. Así puedes comparar resultados después de un cambio sin exponer información real en una demostración. La aprobación del responsable sigue siendo necesaria cuando aparecen diferencias nuevas.
Para aceptar una versión, pide que una persona pueda reconstruir al menos una coincidencia y una excepción desde los archivos de origen. Registra qué regla se aplicó y qué evidencia faltó. Si la información cambió, señala qué resultados necesitan revisión. La cantidad de cruces no debe usarse como único criterio de éxito cuando hay parejas ambiguas o soportes todavía pendientes.
Fuentes y fecha de consulta
- Procedimiento de conciliaciones bancarias · versión 5 · Unidad para las Víctimas · Consultada el .
- Procedimiento de conciliación bancaria · referencia institucional · Agencia Atenea · Consultada el .
Las fuentes respaldan los hechos que se les atribuyen.