Conciliación bancaria y contable · Desarrollo e implementación
Cruza registros y revisa las diferencias contra su fuente
Desarrollamos flujos para organizar extractos y registros contables, proponer coincidencias y separar diferencias. Tu equipo conserva la revisión y el cierre.
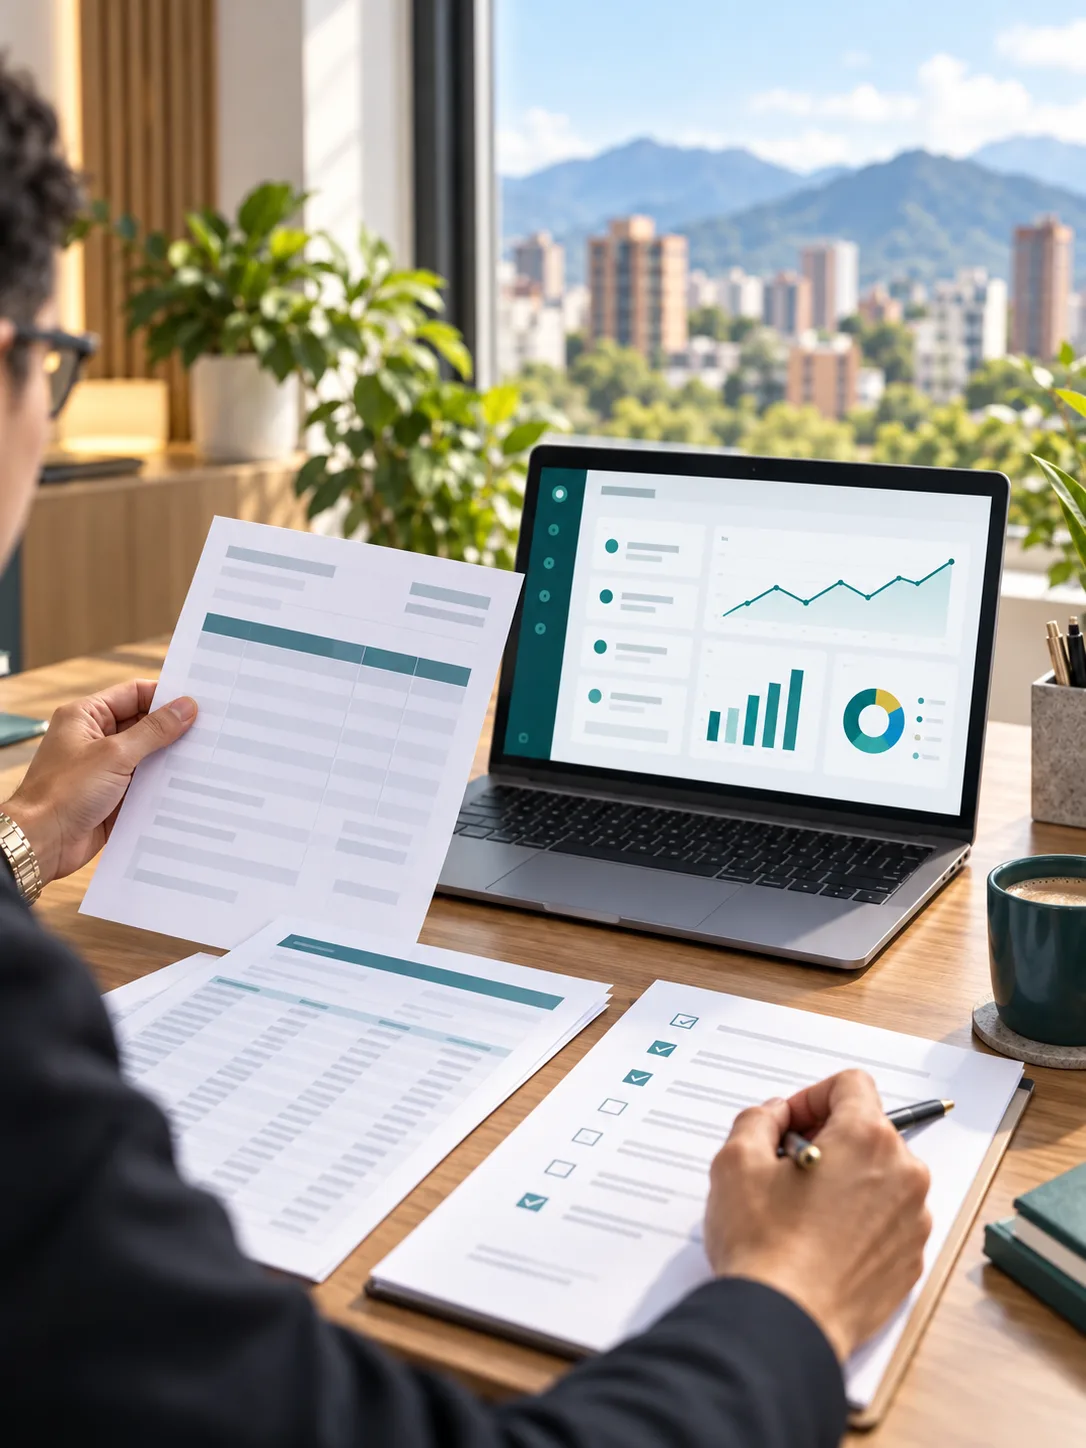
Qué diseñamos contigo
De la entrada
a un resultado revisable.
El proyecto define fuentes, acciones permitidas, criterios de aceptación y responsables. Antes de operar con información real se prueba el recorrido y sus excepciones con el alcance acordado.
Entrada
Extractos y registros del mismo periodo, cuenta y moneda, con su origen identificable.
Acción
Normalizar datos y proponer coincidencias según referencias, fechas, importes y reglas acordadas.
Revisión
Examinar pagos agrupados, comisiones, diferencias y movimientos sin pareja antes de resolverlos.
Resultado
Una salida revisable con coincidencias propuestas, excepciones, evidencia y responsable de siguiente acción.
La coincidencia necesita una explicación
Un importe igual no basta para dar por resuelto un movimiento. Conviene definir referencias, tolerancias y relaciones entre pagos y documentos. Los pagos parciales o agrupados requieren reglas propias y no deben forzarse para que una tabla parezca cuadrar.
El proyecto identifica qué registros se pueden emparejar mediante reglas y cuáles necesitan criterio contable. La salida debe permitir volver al origen y distinguir propuesta, diferencia y decisión aprobada.
Fuentes y permisos antes de conectar
Podemos revisar archivos exportados o accesos autorizados a los sistemas que uses. Cada banco y formato tiene requisitos; se comprueban sobre una muestra representativa, no sobre una compatibilidad universal asumida.
El alcance contempla periodo, moneda, volumen, actualizaciones y reintentos. Si una fuente no responde o un archivo está incompleto, el estado debe mostrar esa limitación y evitar presentar el cierre como terminado.
Datos de prueba
Dos pagos con el mismo importe
- Entrada
- Un extracto contiene pagos iguales y el auxiliar incluye referencias diferentes.
- Acción
- El diseño propone coincidencias usando reglas y conserva separadas las alternativas ambiguas.
- Revisión
- La persona responsable contrasta referencias y documentos antes de aceptar una pareja.
- Resultado
- Un listado de propuestas y pendientes explicados; no un cierre firmado ni una precisión estadística demostrada.
Antes de contratar
¿Conciliar significa corregir automáticamente mi contabilidad?
No en este alcance inicial. Primero se prepara y revisa el cruce. Cualquier escritura o ajuste definitivo requiere permisos, reglas y aprobación definidos con tu responsable contable.
¿Puedo empezar con archivos?
Sí, se puede evaluar una muestra exportada y anonimizada. Su formato, integridad y relación con el periodo permiten definir una primera prueba sin conectar de entrada todas las cuentas.
¿Qué ocurre si un movimiento no encuentra pareja?
Debe conservarse como excepción con su fuente y motivo. El sistema no debería inventar una coincidencia para ocultar una diferencia.
¿Cómo se define la inversión y el calendario?
Con las tareas, el volumen, la calidad de las fuentes y las integraciones comprobadas. La propuesta concreta entregables, exclusiones, implementación, operación, costes de terceros y acompañamiento. Los tiempos se acuerdan tras revisar las dependencias del proyecto.
¿Necesito entregar datos reales para empezar?
Puedes describir la tarea y usar un ejemplo sin datos personales ni credenciales. Si el proyecto necesita accesos o documentos reales, se definen autorización, permisos y tratamiento antes de utilizarlos.
Revisemos tu proceso.
Puedes contactar directamente. Una demo local ayuda a entender una tarea; la evaluación de tu implementación tiene su alcance propio.